Asuntomarkkinakatsaus
Tölkkiä potkitaan eteenpäin, mutta konepellin alla tapahtuu
Tölkkiä potkitaan eteenpäin, mutta konepellin alla tapahtuu
Suomen asuntomarkkinat muodostuvat lukuisista paikallisista markkinoista, joiden välillä asuntojen hinnat ja kaupankäynnin vilkkaus voivat vaihdella huomattavasti. Vähemmälle huomiolle jää usein se, että myös asumisen käyttökustannuksissa on merkittäviä kuntakohtaisia eroja. Asunnon ostajalle niillä on merkitystä, sillä veden, kaukolämmön ja jätehuollon kaltaisia palveluita ei yleensä voi kilpailuttaa, vaan niiden hinnat määräytyvät paikallisten toimijoiden taksojen ja kuntien päätösten perusteella. Asunnon hinnan lisäksi kannattaakin tarkastella, millaisiin jatkuviin asumiskustannuksiin ostaja on käytännössä sitoutumassa.
Kuntakohtaisten kiinteistökustannusten vertailuun tarjoaa hyödyllisen työkalun Kiinteistöliiton Indeksitalo, joka seuraa veden, kaukolämmön, jätehuollon, kiinteistösähkön ja kiinteistöveron kustannuksia Suomen suurimmissa kunnissa. Vuonna 2026 vertailun mukaiset kustannukset vaihtelivat Helsingin 4,30 eurosta Kokkolan 2,88 euroon neliöltä kuukaudessa. Ero merkitsee 90 neliön asunnossa yli 1 500 euroa vuodessa. Asunnon ostajalle kyse on summasta, joka toistuu vuodesta toiseen ja vaikuttaa asumisen kokonaiskustannuksiin kauppahinnan ja rahoituskulujen rinnalla.
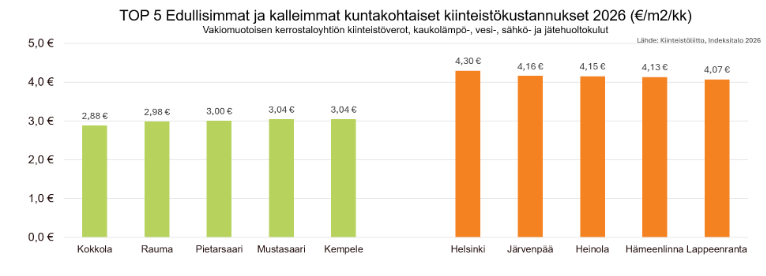
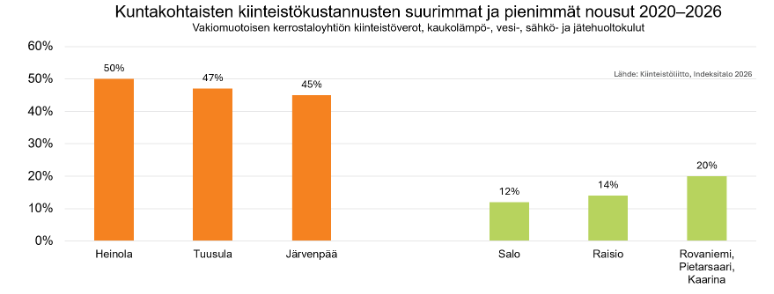
Tänä vuonna kuntakohtaiset kiinteistökustannukset ovat nousseet keskimäärin 2 % vuodentakaisesta, mutta kehitys vaihtelee huomattavasti kunnittain. Rovaniemellä kustannukset nousivat noin 7 % ja Salossa 6 %, kun taas Järvenpäässä ja Tuusulassa kaukolämmön hinnan lasku painoi kokonaiskustannuksia alaspäin. Vaikka Salo ja Rovaniemi kuuluvatkin tänä vuonna suurimpien kustannusnousujen joukkoon, pidemmällä aikavälillä kustannukset ovat nousseet niissä valtakunnallista keskiarvoa maltillisemmin. Alueita vertailtaessa kannattaa siksi tarkastella nykyisen kustannustason lisäksi kustannusten kehitystä useamman vuoden ajalta ja arvioida, mistä kuntien väliset erot johtuvat. Yhden vuoden muutos ei kerro koko kuvaa.
”Asunnon ostajan kannattaa alueen yleisen kustannustason lisäksi tarkastella yksittäisen taloyhtiön tilannetta. Kuntakohtaiset kiinteistökustannukset muodostavat keskimäärin yli puolet kerrostaloyhtiön hoitokuluista, mutta kustannuksia syntyy myös esimerkiksi kiinteistön huollosta, siivouksesta, korjauksista, isännöinnistä, vakuutuksista ja mahdollisesta tontinvuokrasta. Siksi taloyhtiöiden kustannukset ja vastiketasot voivat erota huomattavasti myös saman kunnan sisällä. Matala vastike ei myöskään yksin takaa edullista asumista, vaan vastiketasoa on arvioitava suhteessa taloyhtiön talouteen, kiinteistön kuntoon, ylläpidon tasoon ja tuleviin korjaustarpeisiin”, muistuttaa Huoneistokeskuksen toimitusjohtaja Marina Salenius.
”Taloyhtiöiden hoitokustannuksiin kohdistuu maltillisia nousupaineita vuonna 2027. Kaukolämmitteisten kerrostalojen hoitokustannusten ennakoidaan kasvavan suurissa kaupungeissa keskimäärin noin 2–3 prosenttia Kiinteistöliiton mukaan, mikä voi lisätä paineita hoitovastikkeiden korottamiseen. Korotustarve riippuu kuitenkin aina yksittäisen taloyhtiön taloudellisesta tilanteesta, muista tuotoista ja maksuvalmiudesta. Samaan aikaan ansiotason nousun ennustetaan jatkuvan 3 %:n paremmalla puolella seuraavina vuosina, Toteutuessaan kehitys vahvistaisi kotitalouksien ostovoimaa ja helpottaisi asumisen juoksevista menoista selviytymistä. Asumisbudjettiin kannattaa silti jättää liikkumavaraa vastikekorotusten ja muiden ennakoimattomien menojen varalle”, Salenius jatkaa.
Vaikka Suomen asuntomarkkinat muodostuvat lukuisista paikallisista markkinoista, asuntojen hintakehitys on ollut eri puolilla maata viime aikoina varsin samansuuntaista. Hintojen laskusta on uutisoitu näkyvästi, sillä asuntojen hinnat ovat kuukausi toisensa jälkeen jääneet vuodentakaista alemmiksi. Elokuussa 2026 vanhojen osakeasuntojen hinnat olivat kuudessa suurimmassa kaupungissa 2,9 % ja niiden ulkopuolella 3,8 % alempana kuin vuotta aiemmin. Vuosimuutos ei kuitenkaan kerro suoraan markkinan tämänhetkisestä suunnasta.
Erityisesti markkinan mahdollisissa käännekohdissa vuosimuutoksen rinnalla onkin syytä tarkastella kuukausittaista kehitystä ja lyhyemmän aikavälin aikasarjoja. Elokuussa käytettyjen osakeasuntojen hinnat nousivat pääkaupunkiseudulla ja suurissa kaupungeissa yhteensä 0,8 % edellisestä kuukaudesta. Yksittäisen kuukauden noususta ei vielä voida päätellä pysyvää käännettä, sillä kuukausittaiset hintamuutokset voivat vaihdella paljon. Kuluvan vuoden kehitys kuitenkin osoittaa, että hintojen lasku on ainakin toistaiseksi tasaantunut ja markkina on siirtynyt selvän laskutrendin sijasta lähemmäs vaakalentoa.
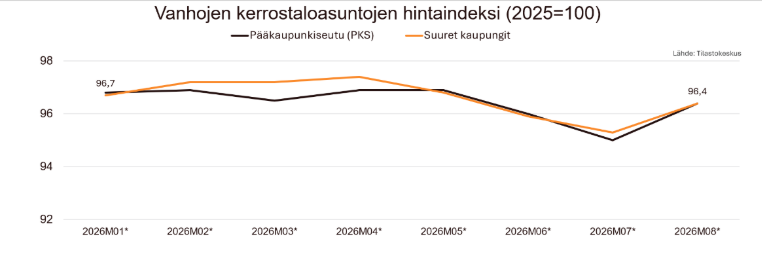
Negatiivisen vuosimuutoksen ja lähes vakaan tämänvuotisen kehityksen välinen ero selittyy vertailuajankohdalla. Nykyisiä hintoja verrataan vuoden takaiseen korkeampaan tasoon, minkä vuoksi vuosimuutos säilyy miinusmerkkisenä, vaikka hinnat eivät enää laskisi kuukausitasolla. Jos uutta selvää hinnanlaskua ei nähdä, negatiiviset vuosimuutokset alkavat kaventua loppuvuoden aikana ilman, että asuntojen hintojen tarvitsee vielä varsinaisesti nousta.
Hintojen vakautuminen ei kuitenkaan vielä tarkoita, että asuntomarkkinat olisivat kääntyneet kestävään kasvuun. Elpymistä hidastavat edelleen ulkoinen korko- ja inflaatiopaine sekä runsas asuntotarjonta. Inflaation kehitys riippuu pitkälti energiasokin kestosta. Pysyvämpi asuntojen hintojen nousu edellyttäisi kysynnän vahvistumista, kauppamäärien kasvua ja tarjonnan vähittäistä tasapainottumista. Ulkoisista paineista huolimatta kotimaiset edellytykset markkinoiden asteittaiselle elpymiselle ovat vahvistuneet.
Vaikka asuntojen hintojen lasku on ainakin toistaiseksi tasaantunut, kuluvalle vuodelle ennakoitu asuntokaupan piristyminen antaa edelleen odottaa itseään. Käytettyjen asuntojen kauppamäärä jäi syyskuussa 16,8 prosenttia vuodentakaisesta, ja tammi-syyskuussa kauppoja tehtiin 12,6 prosenttia vähemmän kuin vuotta aiemmin. Vuosimuutosta painoi lisäksi korkea vertailutaso: viime vuoden syys- ja lokakuu olivat vuoden vilkkaimmat kauppakuukaudet.
Talouden myönteinen kehitys ei ole vielä siirtynyt asuntokauppaan, mutta elpymisen edellytykset ovat vähitellen vahvistumassa. Suomen kasvunäkymä on kohentunut ja yrityskentästä on saatu myönteisiä uutisia. EK:n mukaan syyskuu toi suomalaisesta yrityskentästä poikkeuksellisen vahvoja uutisia.
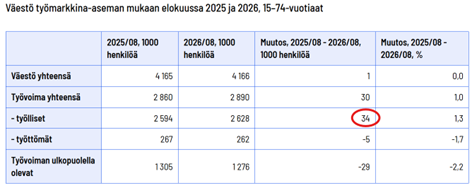
Lisäksi kuluttajien luottamuksen kannalta sangen positiivista on, että työmarkkinoilla näkyy ensimmäisiä parempia merkkejä. Elokuussa 15–74-vuotiaita työllisiä oli 34 000 enemmän ja työttömiä 5 000 vähemmän kuin vuotta aiemmin. Yhden kuukauden perusteella pysyvästä käänteestä on vielä liian aikaista puhua, mutta kehityksen jatkuminen voisi vahvistaa kotitalouksien luottamusta ja kannustaa toteuttamaan pitkään lykättyjä asunnonvaihtopäätöksiä
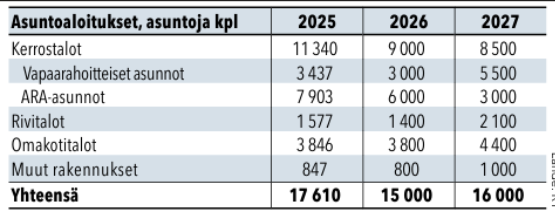
”Asuntomarkkinat kulkevat edelleen eri suuntaan kuin muu talous. Kauppamäärien vaisuus ja uudisasuntojen heikko kysyntä näkyvät historiallisen vähäisenä asuntotuotantona. Rakennusteollisuus RT ennustaa asuntoaloitusten jäävän tänä vuonna noin 15 000:een ja kasvavan ensi vuonna vain noin 16 000:een, kun pitkän aikavälin vuosittaiseksi tarpeeksi arvioidaan 31 000–36 000 asuntoa. Ensi vuodesta on näin tulossa jo viides perättäinen vuosi, jolloin asuntoaloituksia on alle 20 000. Pitkään jatkuva vähäinen uudistuotanto alkaa vähitellen sulattaa markkinoilla olevia asuntovarastoja ja ohjata kysyntää käytettyihin asuntoihin. Vaikutus näkyy kuitenkin viiveellä ja eri tahtiin eri alueilla. Jos talous- ja työllisyyskehitys jatkuu myönteisenä, edellytykset myös asuntokaupan asteittaiselle elpymiselle vahvistuvat”, Salenius arvioi.
Hoitovastikkeiden nousu on rauhoittunut: vuonna 2026 nousua on ollut kerrostaloissa 1,5 % ja rivitaloissa 2,8 %. Vuodelle 2027 ennakoidaan maltillista 2–3 % kustannusten nousua, mutta paikalliset erot voivat vaikuttaa vastikkeisiin merkittävästi.
Vaikka hinnat ovat yhä vuodentakaista alempana, se ei tarkoita laskun jatkuvan samaa tahtia. Lyhyen aikavälin kehitys viittaa markkinan tasaantumiseen, mutta pysyvästä käänteestä on vielä liian aikaista puhua.
Asuntokaupan elpyminen antaa vielä odottaa itseään, vaikka Suomen talouden näkymät ovat vähitellen kohentumassa. Jos kotitalouksien luottamus vahvistuu ja työllisyystilanne paranee, myös pitkään lykätyt asunnonvaihdot voivat lähteä liikkeelle.

Luvut perustuvat KVKL:n ylläpitämään Hintaseurantapalveluun, Tilastokeskuksen ja Rakennusteollisuus RT:n aineistoihin ja tilastoihin. Syyskuun kauppaluvut haettu 8.10.2026.
Jätä yhteystietosi, niin olemme sinuun yhteydessä. Aloitetaan yhdessä onnistunut asunnonvaihto.